Finances Personnelles
Plan d’épargne : définir objectifs et actions
Guide pas à pas pour définir objectifs financiers, choisir enveloppes selon horizon et automatiser les versements. S'appuie sur AMF et Banque de France.
Ce guide explique, pas à pas, comment construire un plan d’épargne en traduisant des objectifs en actions concrètes et en choisissant les enveloppes adaptées. Il s’appuie sur les ressources publiques de l’AMF et de la Banque de France et reste purement informatif : il ne remplace pas un conseil personnalisé.
Pourquoi construire un plan d’épargne ?
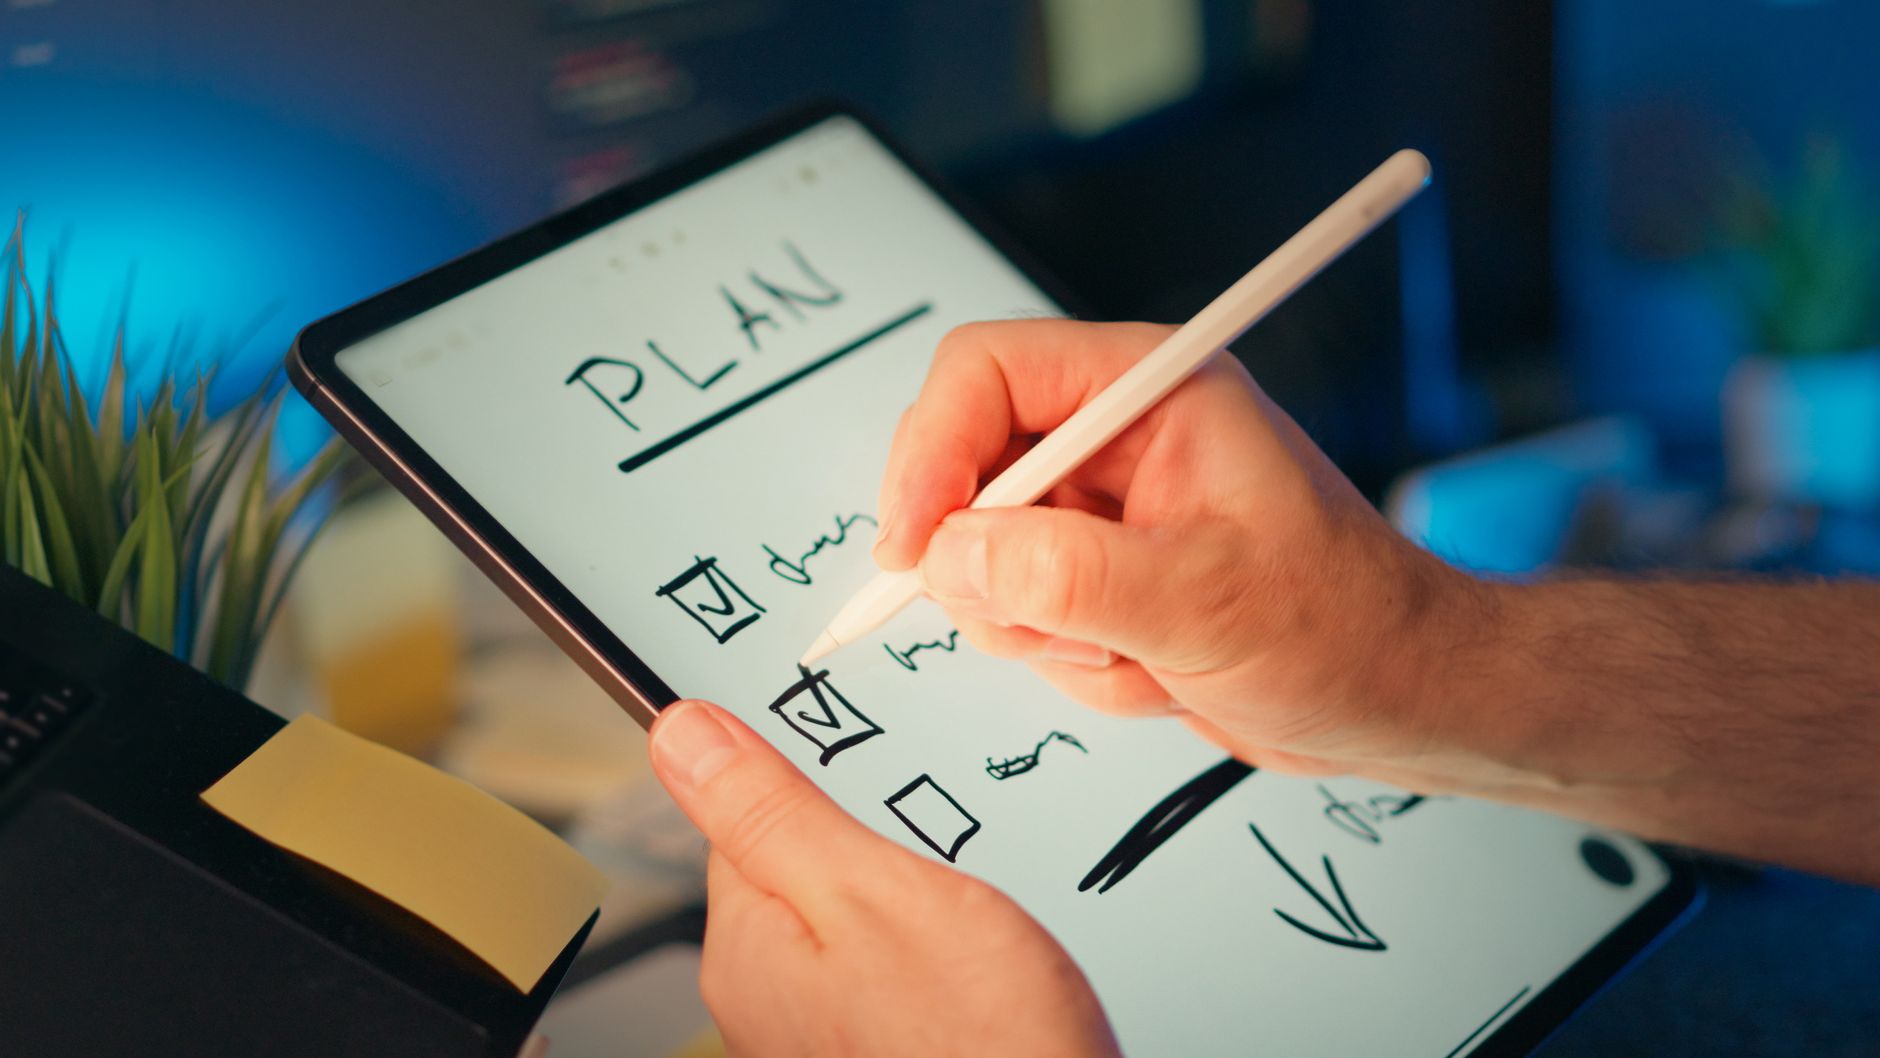
Un plan d’épargne structure vos décisions. Il transforme des envies et des projets en étapes claires. Sans plan, l’épargne s’étale ou se disperse. Avec un plan, vous alignez l’horizon de chaque objectif avec des produits adaptés.
Les fiches pratiques de l’AMF et les pages de la Banque de France expliquent ce rôle pédagogique : aider à choisir des placements selon l’objectif et la durée. Ces ressources servent de cadre pour éviter les erreurs classiques, comme confondre liquidité et rendement ou négliger les frais.
Construire un plan limite les choix impulsifs. Il facilite aussi l’automatisation des versements. L’automatisation réduit le risque d’abandon du projet et aide à lisser les décisions dans le temps.
Étape 1 : définir clairement vos objectifs financiers
Commencez par lister vos objectifs. Donnez un nom à chaque objectif et une date cible. Précisez la priorité entre les objectifs. Un objectif peut être la constitution d’une épargne de précaution, un projet immobilier, des travaux, un départ en retraite ou un projet personnel.
Classer les objectifs selon l’horizon aide à choisir la bonne enveloppe. L’AMF détaille la correspondance entre horizon et produits. Les associations et documents d’éducation financière fournissent des modèles pour structurer cette liste.
Voici un mini-template inspiré des ressources pédagogiques mentionnées. Il sert de cadre à remplir avant d’aller plus loin.
| Objectif | Date cible | Coût estimé | Priorité | Source de financement |
|---|---|---|---|---|
| Exemple : projet | À remplir | À estimer | Haute/Moyenne/Basse | Épargne / Crédit / Autre |
Utilisez ce tableau comme base de travail. Les documents d’éducation financière cités dans les sources proposent des modèles similaires et des conseils pour estimer les coûts.
Étape 2 : estimer le coût et l’effort d’épargne nécessaire
Chiffrez, autant que possible, le coût de chaque objectif. Répartissez ce coût sur la durée restante jusqu’à la date cible. Les simulateurs publics ou ceux proposés par les établissements permettent de tester différents montants de versement et fréquences.
L’AMF recommande de vérifier les hypothèses des simulateurs. Les résultats dépendent fortement des paramètres choisis : hypothèse d’inflation, frais, horizon retenu. Ne prenez pas pour argent comptant une projection sans en comprendre les hypothèses.
L’AFG et l’AMF soulignent l’impact des frais sur la performance. Avant de retenir un support, vérifiez les frais facturés et comment ils sont prélevés. Les frais réduisent l’effort d’épargne utile et modifient le montant à verser régulièrement.
Si vous utilisez un simulateur, conservez une trace des hypothèses saisies. Cela facilite les révisions ultérieures et la comparaison entre offres.
Étape 3 : choisir les enveloppes et supports selon l’horizon et le risque
Associez chaque objectif à une enveloppe adaptée. Les ressources de la Banque de France et de l’AMF décrivent les principales enveloppes : livrets réglementés, assurance‑vie, PEA, PER, PEL, placements boursiers. Chaque enveloppe a des caractéristiques propres en termes de liquidité, fiscalité et conditions de déblocage.
Pour un objectif de court terme, privilégiez la liquidité et la sécurité : les livrets réglementés sont souvent cités à cet usage. Pour un objectif de long terme, des supports exposés aux marchés peuvent être pertinents, en tenant compte du risque et de l’horizon.
Choisissez un support après avoir évalué la liquidité, le niveau de risque acceptable, la fiscalité et les frais. L’AMF propose des fiches explicatives pour comparer ces critères. Consultez ces fiches avant d’ouvrir un produit ou de transférer des sommes.
Étape 4 : construire une règle d’épargne (montants, périodicité, priorité)
Fixez le montant à épargner par objectif et la périodicité des versements. La régularité aide à atteindre un objectif. L’automatisation des versements est une technique souvent illustrée par les acteurs commerciaux qui proposent des plans d’investissement automatique.
Les exemples de plans d’investissement automatique fournis par des banques en ligne servent d’illustration technique. Ils montrent comment programmer des versements périodiques sur des supports choisis. Ces exemples sont à considérer comme démonstrations d’outil, non comme recommandation d’achat.
Avant d’automatiser, testez l’impact sur votre budget. Priorisez d’abord une épargne de précaution, comme le rappellent la Banque de France et l’AMF. Une fois la précaution constituée, vous pouvez répartir l’effort entre projets et placements à plus long terme.
Étape 5 : arbitrage et allocation — quand et comment réviser le plan
Révisez votre plan régulièrement. La fréquence de revue peut être annuelle ou déclenchée par un événement significatif : changement de situation, objectif modifié, choc financier, évolution réglementaire. L’AMF et l’AFG proposent des bonnes pratiques pour la mise à jour.
À chaque revue, vérifiez la performance relative aux objectifs, la cohérence des enveloppes choisies et l’impact des frais. En cas de besoin, réallouez des sommes entre enveloppes en priorisant la liquidité et la maîtrise des frais.
Documentez chaque changement. Garder un historique des décisions facilite les arbitrages futurs et la discussion avec un professionnel si vous en consultez un.
Cas particuliers
Projet immobilier : la Banque de France détaille les règles et usages du PEL et du CEL. Ces produits peuvent intervenir dans une stratégie de financement d’un achat immobilier, mais leurs conditions spécifiques doivent être lues avant toute décision.
Préparation retraite : le PER est un dispositif spécifiquement dédié à la préparation de la retraite. L’AMF rappelle que les conditions de déblocage et la fiscalité diffèrent selon les cas. Consultez la page dédiée de l’AMF pour comprendre les implications.
Épargne salariale : pour les dispositifs collectifs (PEE, PER collectif), référez-vous aux guides officiels et aux informations fournies par l’employeur. L’AMF publie des ressources sur ces dispositifs.
Faible capacité d’épargne : les micro‑versements et les plans d’investissement automatique permettent d’initier une dynamique d’épargne même avec des montants modestes. Les acteurs commerciaux illustrent ces fonctionnalités dans leurs offres techniques.
Outils et ressources utiles
- AMF — Fiches pratiques « Mon épargne clé en main »consulté le 04/09/2026
- AMF — Guide « Comment organiser son épargne ? » (pdf)consulté le 04/09/2026
- AMF — Page épargne retraite / PERconsulté le 04/09/2026
- Banque de France — Aide / FAQ Épargneconsulté le 04/09/2026
- Banque de France — Rapport « Épargne des ménages » (2025)consulté le 04/09/2026
- AFG — Principes d’éducation financièreconsulté le 04/09/2026
- BoursoBank — Exemple de plan d’épargne automatique (illustration technique)consulté le 04/09/2026
- UFC-Que Choisir — Guide bancaire et critères pratiquesconsulté le 04/09/2026
- Document d’éducation financière — modèle pédagogique de plan d’épargne. (URL fournie dans les sources) — consulté le 04/09/2026.
Checklist finale — actions concrètes
- Rédiger la liste d’objectifs avec date cible et priorité.
- Estimer le coût pour chaque objectif et simuler le montant de versement nécessaire.
- Choisir l’enveloppe la mieux adaptée à l’horizon et aux contraintes de liquidité.
- Vérifier frais, conditions de déblocage et fiscalité avant d’ouvrir un produit.
- Automatiser des versements si possible pour garantir la régularité.
- Revoir le plan périodiquement et après tout changement de situation.
- Consulter un professionnel habilité pour les cas complexes ou pour une optimisation fiscale.
Bloc encadré — Disclaimer YMYL
Contenu informatif. Ce guide ne remplace pas un conseil personnalisé. Pour une optimisation fiscale, patrimoniale ou une situation complexe, consultez un professionnel habilité.
Rédactrice · investissement, placements, stratégies
Laura couvre les tendances d'investissement et analyse les différentes options de placement. Elle vérifie ses sources avec rigueur, en s'assurant de la fiabilité des informations avant publication.