Finances Personnelles
Finance personnelle : guide pratique pour s’organiser
Guide pratique et neutre sur la finance personnelle : diagnostic, méthode de budget, constitution d'une réserve, gestion des dettes et ressources publiques.
Ce guide explique, de façon pratique et neutre, ce que couvre la finance personnelle et quelles premières démarches entreprendre pour organiser un budget, constituer une réserve, gérer ses dettes et trouver des ressources officielles fiables.
Qu’est‑ce que la finance personnelle ?
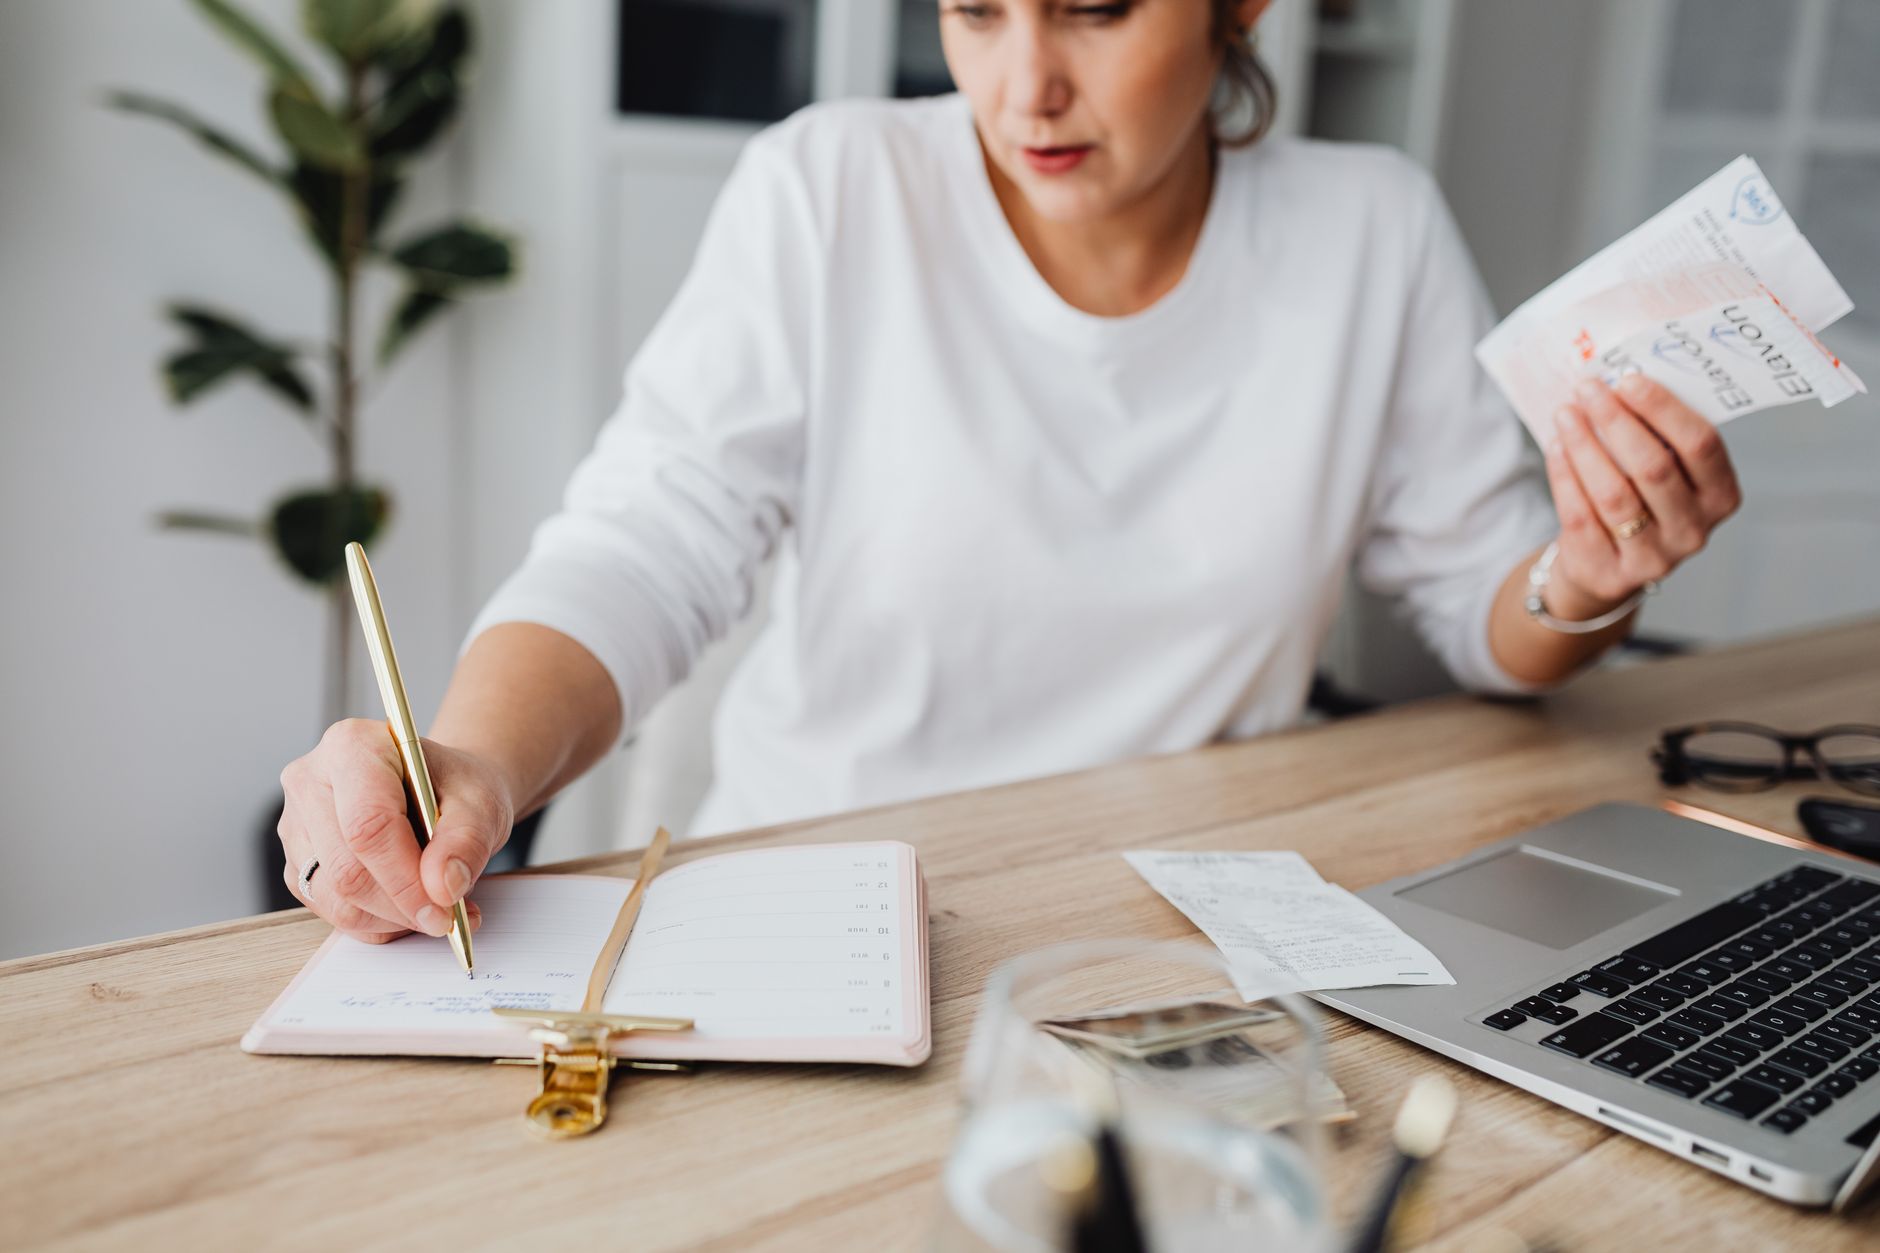
La finance personnelle regroupe les décisions et actions liées aux revenus, aux dépenses, à l’épargne, au crédit et à la protection du foyer. Elle vise à gérer les ressources disponibles pour couvrir les besoins courants, préparer des projets et protéger contre les coups durs.
Sur cette page, l’objectif est de proposer une feuille de route pratique et de pointer vers des ressources publiques et neutres. Le propos est éditorial : ce site informe et compare. Il ne remplace pas un conseiller financier ou un professionnel habilité.
La définition et les domaines abordés ici reflètent les ressources publiques citées dans les sources indiquées au bas de la page, notamment les travaux et fiches de la Banque de France, les contenus du portail public « Mes questions d’argent », les publications de l’INSEE et les ressources de l’AMF.
Les étapes pour organiser vos finances (feuille de route)
Organiser ses finances commence par un diagnostic simple et se poursuit par des actions concrètes. Les étapes ci‑dessentielles sont présentées en termes généraux, sans recommandation personnalisée.
Faire son budget : méthode pas‑à‑pas
Commencez par rassembler vos revenus déclarés et réguliers. Listez ensuite vos dépenses fixes (logement, abonnements, paiements récurrents) puis vos dépenses variables (alimentation, transports, loisirs). L’exercice doit permettre de visualiser le solde mensuel et d’identifier des postes où ajuster les dépenses.
Fixez un objectif d’épargne simple et réaliste. Ici encore, l’intention est pédagogique : automatiser une épargne régulière facilite la discipline sans conseiller un produit précis.
Constituer une réserve de précaution
Avant d’envisager des placements risqués, priorisez la liquidité. Une réserve accessible permet d’affronter des imprévus sans recourir au crédit à la consommation. Les ressources pédagogiques de la Banque de France et le portail « Mes questions d’argent » proposent des fiches utiles pour comprendre ce principe et comment le mettre en oeuvre au quotidien.
La proximité des contenus publics rend ces ressources pertinentes pour qui cherche une explication neutre sur la gestion de la trésorerie familiale.
Gérer ses dettes
Si vous avez plusieurs crédits, distinguez leur nature (consommation, immobilier) et identifiez les taux et modalités qui pèsent le plus sur votre budget. Pour une situation difficile, la médiation du crédit et les dispositifs de la Banque de France sont des voies d’aide mentionnées par les ressources publiques.
En cas de doute, ces organismes et associations spécialisées peuvent orienter vers des démarches concrètes. La page présente des renvois vers ces ressources plutôt que des prescriptions personnalisées.
Planifier : objectifs court, moyen et long terme
Formuler des projets distincts aide à choisir des solutions adaptées : liquidité pour l’urgent, produits à horizon moyen pour un projet immobilier, préparation de la retraite à long terme. Pour des calculs et projections, les simulateurs officiels cités par les sources sont indiqués comme points d’entrée fiables.
La planification ici reste de nature informative. Pour une stratégie chiffrée et adaptée à une situation personnelle, il faut consulter un professionnel habilité.
Où trouver des ressources fiables et neutres ?
Les ressources publiques constituent le cœur des références neutres recommandées sur cette page. Elles sont listées ci‑dessous avec leur utilité concrète.
- Banque de France — Stratégie nationale d’éducation économique, budgétaire et financière (EDUCFI) : explications sur l’offre pédagogique et fiches pratiques. Source consultée le 04/09/2026. Lien : https://www.banque-france.fr/fr/la-strategie-nationale-deducation-economique-budgetaire-et-financiere-educfi
- Banque de France — Fiches pédagogiques et portail d’éducation : contenus pratiques, fiches « ABC de l’économie ». Source consultée le 04/09/2026. Lien : https://www.banque-france.fr/fr/la-banque-de-france/un-engagement-fort-pour-leducation-economique/abc-de-leconomie/fiches-pedagogiques?page=3
- Portail « Mes questions d’argent » : contenus pratiques et neutres pour la gestion du budget au quotidien. Présentation consultée le 04/09/2026. Lien : https://www.tresor.economie.gouv.fr/Articles/2019/02/07/des-questions-d-argent-le-portail-mesquestionsdargent-fr-vous-accompagne
- INSEE — données et analyses sur consommation, épargne et détention de patrimoine : utiles pour replacer les décisions individuelles dans un contexte statistique. Sources consultées le 04/09/2026. Liens : https://www.insee.fr/fr/statistiques/8612566 et https://www.insee.fr/fr/statistiques/8569009
- AMF — espace épargnants : ressources pour comprendre les produits et risques liés à l’épargne. Source consultée le 04/09/2026. Lien : https://www.amf-france.org/fr/espace-epargnants/lamf-et-vous/toutes-vos-questions-dargent
Chaque ressource listée fournit des contenus concrets : fiches pédagogiques, guides thématiques, simulateurs ou séries statistiques. Elles servent de références neutres pour approfondir les sujets abordés ici.
Produits courants : à quoi servent‑ils ?
Cette section explique, de façon générale, la fonction de quelques catégories de produits financiers sans recommander d’achat ou d’arbitrage.
Comptes courants et livrets : rôle de liquidité et d’accès aux moyens de paiement. Ces comptes servent à gérer les flux quotidiens et à stocker une partie de la réserve de précaution.
Assurance‑vie, PEA, épargne logement : chaque produit a une fonction distincte. L’assurance‑vie est souvent présentée comme un véhicule d’épargne avec des caractéristiques fiscales propres. Le PEA est associé à l’investissement en actions et l’épargne logement à des projets immobiliers. Pour tout chiffre ou taux de détention, renvoi aux publications de l’INSEE et de la Banque de France citées plus haut.
Crédits : crédit à la consommation et crédit immobilier ont des impacts différents sur le budget familial. Les éléments clefs à comprendre sont le taux, la durée et les garanties ou assurances associées. Pour une information neutre et détaillée, les fiches de la Banque de France et les guides publics sont des ressources de référence.
Cas particuliers et signaux d’alerte (quand consulter un professionnel)
Certaines situations exigent une prise en charge spécifique ou un avis professionnel. Cette section décrit les cas fréquents et les voies d’aide publiques ou associatives.
Fragilité financière et risque de surendettement : la procédure et les dispositifs d’aide passent par la Banque de France et par des associations spécialisées. Ces acteurs peuvent orienter sur la constitution d’un dossier et les démarches possibles.
Transition familiale ou professionnelle (séparation, perte d’emploi, succession) : ces événements impliquent des vérifications pratiques : contrats en cours, prêts, assurances. Ils requièrent souvent une double approche juridique et financière adaptée à chaque situation.
Planification patrimoniale et retraite : pour des décisions complexes liées à la retraite ou à la transmission, il est recommandé de consulter un conseiller indépendant habilité. Cette page rappelle la limite de son propos : elle n’offre pas de conseil personnalisé ni de prestation de conseil.
Checklist pratique : premières actions à faire
Voici une liste actionnable pour débuter l’organisation de vos finances. Chaque point vise une mise en pratique immédiate et reste général.
- Rassembler vos revenus et documents bancaires récents pour établir une visibilité.
- Lister vos dépenses fixes et variables pour construire un budget simple.
- Mettre en place une épargne automatisée pour constituer une réserve accessible.
- Vérifier les conditions et taux de vos crédits pour identifier les charges les plus lourdes.
- Consulter les fiches pédagogiques de la Banque de France et le portail « Mes questions d’argent » pour des guides pratiques.
- En cas de difficultés, contacter les dispositifs d’aide publics ou associatifs mentionnés par la Banque de France.
- Pour un projet à long terme ou une situation complexe, envisager un rendez‑vous avec un professionnel habilité.
Pages internes à prévoir et méthodologie
Pour enrichir le parcours lecteur, il est utile de prévoir des pages détaillées : guide budget, guides produits (livret, assurance‑vie, PEA), comparatif crédit consommation vs crédit immobilier, et des simulateurs ou outils interactifs pour le budget et l’épargne.
La création d’une page « Méthodologie & sources » est recommandée pour documenter la façon dont les chiffres et les références sont collectés et mis à jour. Cette exigence est liée à la transparence nécessaire lorsque l’on évoque des données publiques ou des vérifications.
Limites, transparence et éléments non établis
Cette page respecte les limites de son corpus documentaire. Les éléments suivants n’ont pas été établis ou ne sont pas disponibles dans le dossier de travail et ne doivent pas être pris pour acquis :
- Le nombre exact de recherches mensuelles pour la requête « finance personnelle » n’est pas fourni ici.
- Les données internes au site et les fichiers experts mentionnés comme absents dans le kit ne sont pas disponibles pour cette page.
- Tout pourcentage, taux ou chiffre non explicitement présent dans les sources citées ci‑dessus n’a pas été inventé et ne doit pas être utilisé sans vérification.
- Toute affirmation présentant un service du site comme prestataire financier ou garant de résultats n’apparaît pas ici et reste exclue.
Avertissements et limites de la page
Cette page a un but informatif et pédagogique. Elle ne remplace pas un avis professionnel. En cas de situation délicate ou de décision engageante, il est nécessaire de consulter un conseiller habilité ou un professionnel compétent.
Les liens fournis renvoient vers des ressources publiques et neutres pour approfondir chaque thème. Les chiffres et données cités le sont uniquement lorsqu’ils proviennent des sources listées et datées dans les références.
| Ressource | Utilité | Lien |
|---|---|---|
| Banque de France – EDUCFI | Stratégie et fiches pédagogiques pour l’éducation financière | https://www.banque-france.fr/fr/la-strategie-nationale-deducation-economique-budgetaire-et-financiere-educfi |
| Banque de France – fiches pédagogiques | Guides pratiques et supports pédagogiques | https://www.banque-france.fr/fr/la-banque-de-france/un-engagement-fort-pour-leducation-economique/abc-de-leconomie/fiches-pedagogiques?page=3 |
| Portail « Mes questions d’argent » | Contenus pratiques et neutres pour la gestion du budget | https://www.tresor.economie.gouv.fr/Articles/2019/02/07/des-questions-d-argent-le-portail-mesquestionsdargent-fr-vous-accompagne |
| INSEE – statistiques consommation et épargne | Données pour contextualiser comportements et produits | https://www.insee.fr/fr/statistiques/8612566 |
| AMF – espace épargnants | Ressources sur les produits d’épargne et leurs risques | https://www.amf-france.org/fr/espace-epargnants/lamf-et-vous/toutes-vos-questions-dargent |
Rédactrice · investissement, placements, stratégies
Laura couvre les tendances d'investissement et analyse les différentes options de placement. Elle vérifie ses sources avec rigueur, en s'assurant de la fiabilité des informations avant publication.