Fiscalité Réglementaire
Réduire légalement l’impôt sur revenus de capitaux
Le PFU est la modalité par défaut; option pour le barème, PEA et assurance‑vie offrent des dispositifs selon durée et date des versements. Consultez les sources
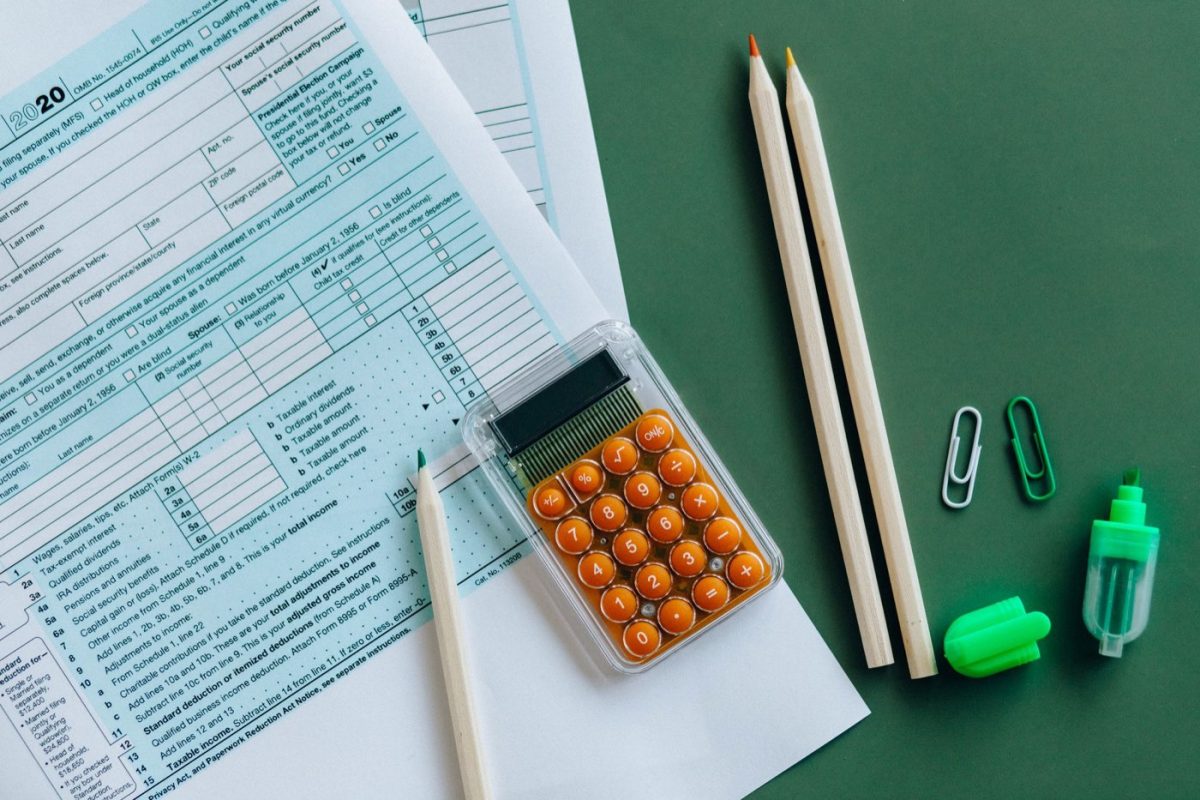
Pour réduire légalement l’impôt sur vos revenus de capitaux, il faut d’abord connaître les règles applicables : le PFU existe, l’option pour le barème est possible, et des enveloppes comme le PEA ou l’assurance‑vie ouvrent des règles fiscales spécifiques selon la durée et la date des versements. Consultez les documents officiels cités pour appliquer ces règles à votre situation et, pour un cas individuel, adressez‑vous à un professionnel.
Résumé rapide : que peut-on faire concrètement ?
Plusieurs leviers légaux permettent de diminuer l’imposition des revenus de capitaux et des plus‑values, à condition de respecter les règles fixées par l’administration fiscale. Le prélèvement forfaitaire unique (PFU) est la modalité par défaut. Le contribuable peut toutefois opter pour l’imposition au barème progressif pour l’ensemble des revenus mobiliers et des gains de cession.
Certaines enveloppes juridiques modifient la manière dont l’impôt s’applique. Le Plan d’Épargne en Actions (PEA) offre, sous conditions de durée et de retrait, une exonération d’impôt sur le revenu pour les gains et revenus inscrits, tout en restant soumis aux prélèvements sociaux. L’assurance‑vie est imposée au moment des rachats et comporte des règles distinctes selon la date des versements et la durée du contrat.
Vous trouverez les références officielles pour vérifier ces points sur les sites de l’administration : impots.gouv.fr et service-public.fr, dont les notices et la brochure de l’impôt sur le revenu 2026 servent de base.
Comprendre la fiscalité des revenus de capitaux : les bases
Les revenus de capitaux mobiliers et les plus‑values mobilières sont, en principe, soumis au PFU. Le PFU est mentionné comme modalité d’imposition par défaut. La loi laisse toutefois la possibilité d’opter pour le barème progressif. Cette option, lorsqu’elle est exercée, s’applique à l’ensemble des revenus mobiliers et des gains de cession et se matérialise via la déclaration (case dédiée).
Les prélèvements sociaux s’ajoutent à l’impôt sur le revenu et continuent de s’appliquer dans des régimes qui prévoient une exonération d’impôt sur le revenu mais pas d’exonération des prélèvements sociaux. Les taux et les modalités précises des prélèvements sociaux figurent dans la documentation officielle et ont connu des modifications récemment ; la brochure 2026 de l’administration reflète ces changements.
Pour comprendre l’impact concret de l’option PFU vs barème, il est indispensable de consulter les notices et, si besoin, d’utiliser le simulateur officiel. Les documents officiels détaillent les conditions et les implications de chaque choix.
Stratégies légales et mécanismes fréquemment utilisés
Les dispositifs suivants sont évoqués dans la documentation officielle et constituent des cadres légaux permettant d’organiser la détention et la sortie de produits financiers :
PEA : principes et conditions
Le PEA protège, sous conditions, des impôts sur les plus‑values et dividendes inscrits sur le plan si les conditions de détention et de retrait sont respectées. L’exonération d’impôt sur le revenu dépend de la durée du plan et de la date des retraits. Les détails pratiques et les conditions qui ouvrent droit à l’exonération figurent dans la notice officielle dédiée au PEA.
La documentation publique explique précisément à quel moment et dans quelles conditions les retraits entraînent ou non une imposition au titre de l’impôt sur le revenu. Référez‑vous à la notice du service public pour les durées et conséquences.
Assurance‑vie : taxation au rachat et rôle de la durée
L’assurance‑vie est imposée au moment du rachat. La fiscalité dépend de la date des versements et de la durée du contrat. La documentation indique qu’un régime spécifique s’applique aux contrats de plus de huit ans et que les versements antérieurs à certaines dates obéissent à des règles particulières.
Les notices officielles décrivent les abattements et les modalités en vigueur selon la date des versements et la durée du contrat. Si vous détenez un contrat ancien ou si vos versements s’étalent avant des dates ciblées, vérifiez les règles applicables dans les fiches de l’administration.
Choix PFU vs barème et dispenses
L’option pour le barème progressif existe et s’exerce pour l’ensemble des revenus mobiliers. Les simulateurs officiels et les notices précisent les conditions de cette option et ses conséquences déclaratives. Dans certains cas, une dispense de prélèvement peut s’appliquer selon le revenu fiscal de référence ; la documentation du simulateur PFU détaille ces conditions.
Toute décision entre PFU et barème doit s’appuyer sur un calcul chiffré réalisé avec les outils officiels ou avec l’aide d’un spécialiste, car l’impact dépend de l’ensemble des revenus du foyer et de situations particulières.
Cas pratiques : scénarios types et ce qui change
La documentation officielle illustre plusieurs situations courantes. Voici la lecture des cas types telle que présentée par les sources publiques, sans interprétation personnalisée :
Cas A — Petite épargne en actions via PEA
Pour un PEA, la notice précise que l’exonération d’impôt sur le revenu dépend de la durée du plan et du moment des retraits. Les effets fiscaux diffèrent selon que l’on respecte la durée minimale requise ou que l’on procède à un retrait anticipé ; la notice du service public donne ces éléments.
Cas B — Contrat d’assurance‑vie
La documentation indique que la fiscalité au rachat varie selon la durée du contrat et la date des versements. Un contrat détenu depuis plus de huit ans bénéficie d’un régime distinct mentionné dans les sources. Pour connaitre les abattements applicables, il faut consulter la fiche dédiée sur service‑public.fr et les pages d’impots.gouv.fr.
Cas C — Option PFU vs barème pour foyer à faible RFR
Les textes et le simulateur officiel mentionnent des situations dans lesquelles la dispense ou la modulation du prélèvement peuvent s’appliquer selon le revenu fiscal de référence. Pour déterminer si ces conditions s’appliquent, utilisez le simulateur officiel et lisez la notice correspondante.
Démarches pratiques et vérifications avant d’agir
Avant toute action, vérifiez les textes et notices officiels cités. Utilisez le simulateur officiel pour chiffrer l’impact d’un choix entre PFU et barème et pour vérifier l’application éventuelle d’une dispense. Conservez tous les justificatifs et les dates de versement utiles, notamment pour les contrats d’assurance‑vie et les produits capitalisation, car la date des versements conditionne parfois le régime fiscal applicable.
En cas d’interrogation sur un montage particulier ou sur l’interprétation d’une règle, adressez‑vous à un expert fiscal ou au centre des finances publiques. Cet article ne remplace pas un diagnostic personnalisé et n’offre pas de prestation de conseil fiscal.
Pièges à éviter et limites légales
Ne confondez pas optimisation et fraude. Certaines opérations peuvent sembler réduire l’impôt mais entrer en contradiction avec les règles fiscales. Les notices officielles précisent les conditions strictes attachées à chaque dispositif ; ne présumez pas l’application d’une exonération sans vérifier les conditions.
Évitez les montages agressifs non documentés par les sources officielles. Si une solution paraît trop complexe ou trop avantageuse sans justification claire dans la loi ou la doctrine administrative, demandez l’avis d’un professionnel.
Ressources officielles et liens utiles
Consultez les publications et notices officielles suivantes, consultées le 04/09/2026 :
- Les revenus mobiliers — impots.gouv.fr (consulté le 04/09/2026)
- Revenus de capitaux mobiliers — impots.gouv.fr (consulté le 04/09/2026)
- PEA — service-public.fr (consulté le 04/09/2026)
- Assurance‑vie — service-public.fr (consulté le 04/09/2026)
- Brochure IR 2026 — impots.gouv.fr (consulté le 04/09/2026)
- Simulateur PFU / revenus mobiliers — simulateur‑impots (consulté le 04/09/2026)
- Notice complémentaire — service-public.fr (consulté le 04/09/2026)
Informations non établies dans cette page et à ne pas présumer :
- Les chiffres agrégés d’utilisation des dispositifs par les épargnants du site ; ces données ne sont pas disponibles localement.
- Les détails de taux précis des prélèvements sociaux et de tous les abattements applicables en 2026, sauf la valeur textuelle reprise telle qu’elle figure dans les sources officielles ; reproduisez uniquement ce qui est explicitement indiqué par les documents cités.
- Toutes méthodes internes de vérification de prestataires ou prétendues assurances de qualité : aucune page méthodologique ou module de vérification n’est fourni ici.
- Conseils personnalisés ou promesses de résultats fiscaux pour un cas particulier.
Actions pratiques recommandées
Vérifiez le statut juridique de vos placements à la lumière des notices officielles ; utilisez le simulateur officiel pour estimer l’impact d’un choix fiscal ; conservez l’historique des dates de versement et des justificatifs pour vos contrats. Pour un diagnostic adapté à votre situation, consultez un expert fiscal ou le centre des finances publiques.
Journaliste · marketing digital, technologies, startups
Thomas explore les innovations en marketing et les nouvelles technologies. Il s'engage à vérifier chaque donnée, croisant plusieurs sources pour garantir l'exactitude avant de publier.